
[相談]
 私はこのたび、令和8年熊本地震の被災地に赴いて、現地で被災者の方々への支援活動を行っている認定特定非営利活動法人(認定NPO法人)に対し、個人で寄附をしました。
そこでお聞きしたいのですが、個人住民税において、その寄附はどのように取り扱われるのでしょうか。教えてください。
[回答]
ご相談の認定NPO法人に対する寄附金については、都道府県・市区町村が条例で指定したものに限り、個人住民税の税額控除の適用を受けることができます。詳細は下記解説をご参照ください。
[解説]
地方税法では、個人住民税の所得割の納税義務者が、前年中に次に掲げる寄附金を支出し、その寄附金の額の合計額が2,000円を超える場合には、原則として、道府県民税と市町村民税あわせて、その超える金額の10%に相当する金額を、その納税義務者の個人住民税の所得割の額から控除すると定められています(税額控除)。
① 都道府県、市町村又は特別区(都道府県等)に対する寄附金(ふるさと納税)
② 社会福祉法に規定する共同募金会に対する寄附金又は日本赤十字社に対する寄附金で、一定のもの
③ 所得税法に規定する公益社団法人等に対する寄附金並びに租税特別措置法に規定する認定特例非営利活動法人(認定NPO法人)の特定非営利活動に関する寄附金のうち、住民の福祉の増進に寄与する寄附金として条例で定めるもの
④ 特定非営利活動法人(NPO法人)に対するそのNPO法人の行う特定非営利活動に係る事業に関連する寄附金のうち、住民の福祉の増進に寄与する寄附金として条例で定めるもの
今回のご相談の認定NPO法人に対する寄附金については、都道府県・市区町村が条例で指定したものに限り、税額控除の適用を受けることができます。
したがって、認定NPO法人に対する寄附金であっても、お住まいの地域の都道府県・市区町村が条例で指定していないものについては、上記1.の税額控除の適用は受けられないこととなりますので、ご注意ください。
なお、どの寄附金が条例で指定されているか等については、お住まいの都道府県・市区町村のホームページや、担当窓口にお問い合わせいただくことで確認することができます。
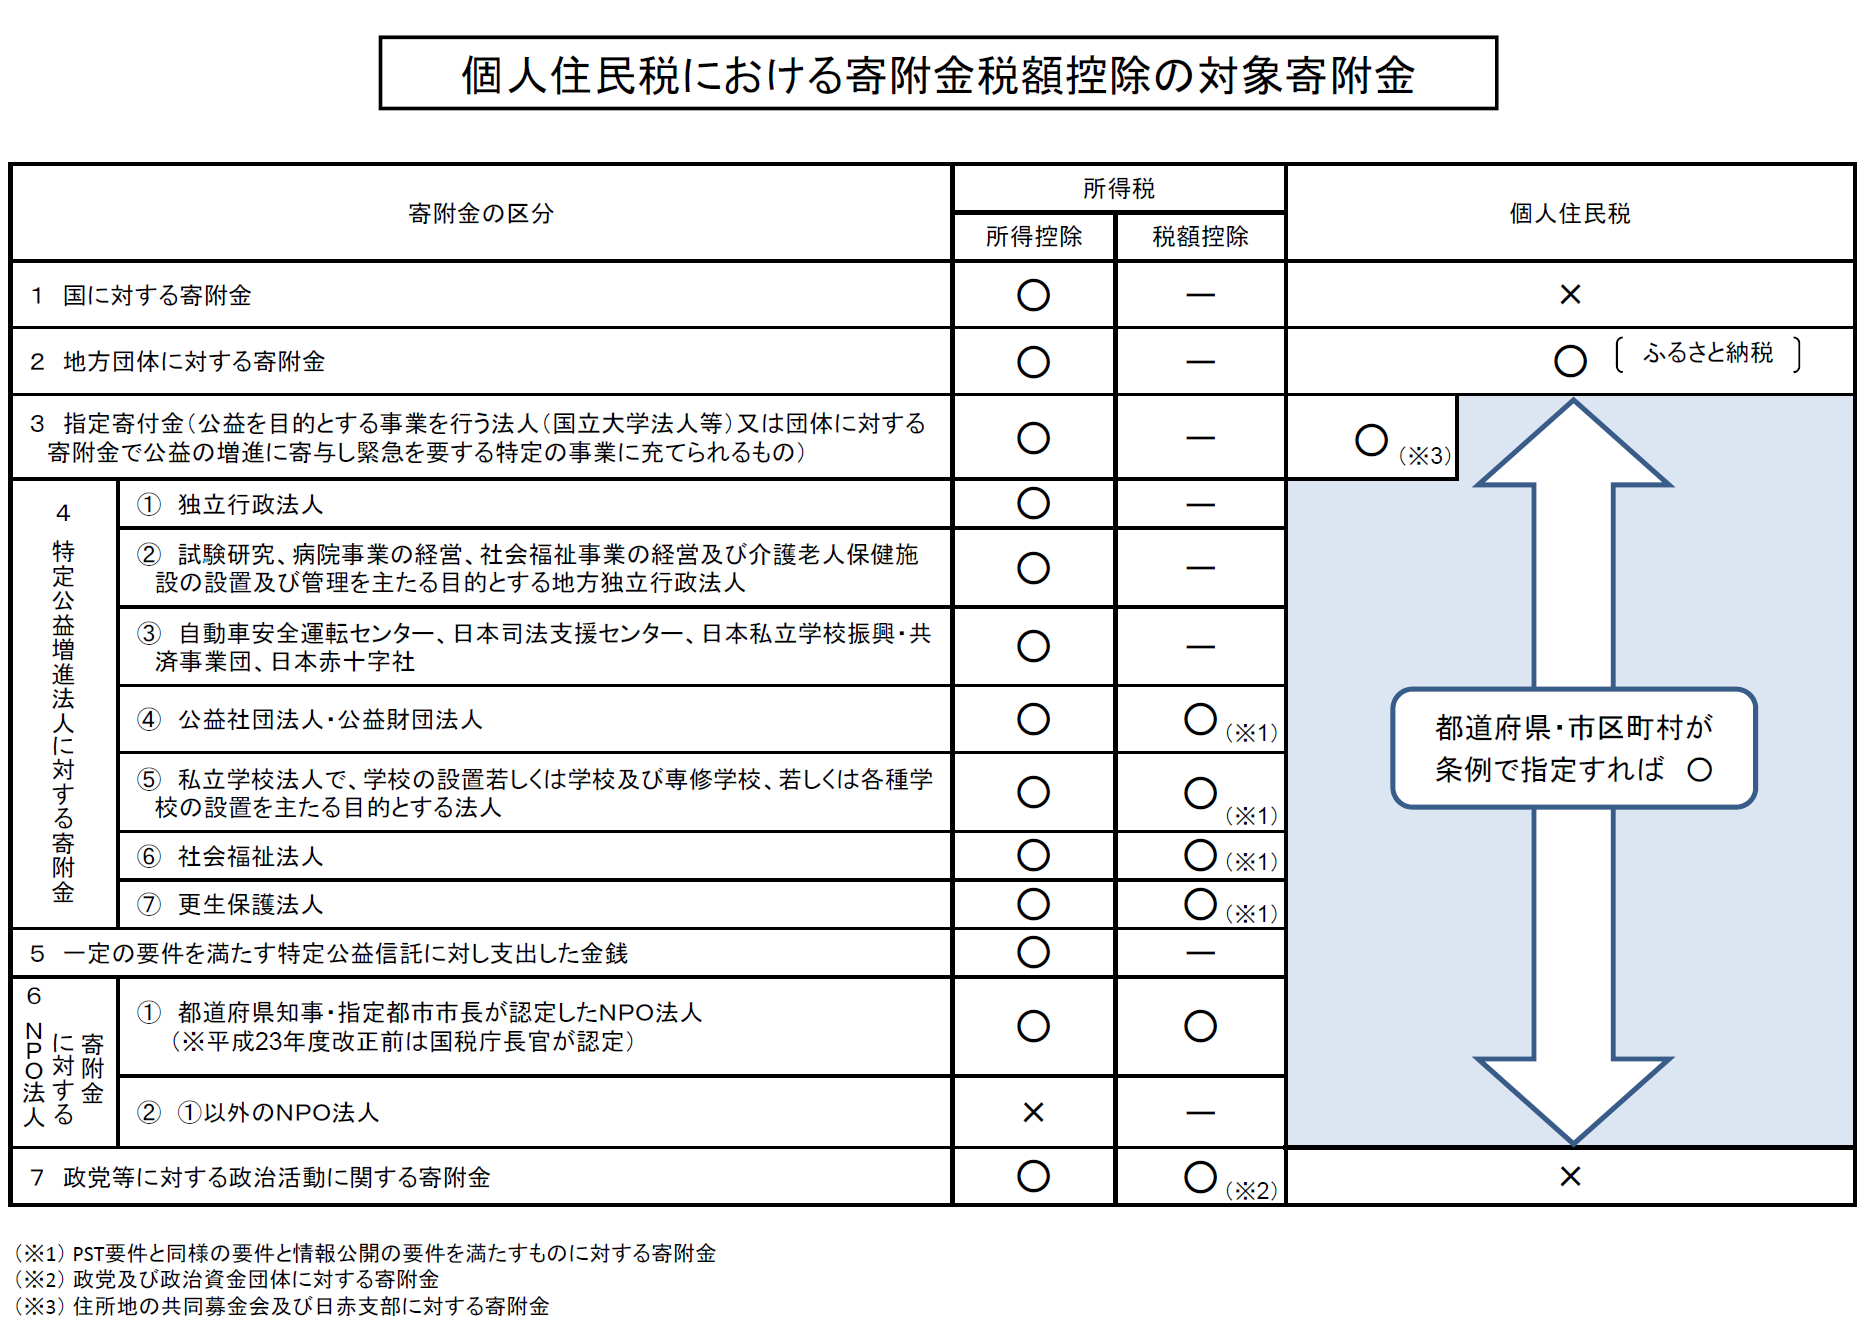
上記1.の税額控除の適用を受けるためには、寄附を行った人が、条例で指定された認定NPO法人等が発行する領収書等を添付して(確定)申告を行うことが必要です。
なお、所得税の確定申告を行う人は住民税の申告は不要ですが、所得税の確定申告を行わない人で、上記1.の個人住民税の税額控除の適用を受ける人については、住所地の市区町村に個人住民税の申告を行う必要がありますので、ご留意ください。
[参考]
地法37の2、45の2、45の3、314の7、317の2、317の3、総務省ホームページなど
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。
- 「別荘等所有税」とは2026/09/15
- 中小企業向け賃上げ促進税制における「国内雇用者」と「特殊関係者」とは2026/09/08
- 被災地支援を行う認定NPO法人に個人で寄附をした場合の取り扱い2026/09/01
- 令和8年熊本地震の義援金を会社から送った場合の取り扱い2026/08/25
- インボイス制度~7・5・3割控除の年間適用上限額とは2026/08/18
- 令和8年10月1日から変わるインボイス制度~7・5・3割控除とは2026/08/11
- 所得税の給与所得控除額の改正と個人住民税への影響2026/08/04
- 令和8年分所得税からの給与所得控除額の改正内容2026/07/28
- 防衛特別法人税の申告開始時期はいつ?2026/07/21
- 令和8年度税制改正~個人住民税における基礎控除額の改正の有無2026/07/14
- 令和8年分からの所得税の基礎控除額の改正内容2~2年間限定の引き上げ部分とは2026/07/07
- 令和8年分からの所得税の基礎控除額の改正内容2026/06/30
- 通勤手当の非課税限度額の改正~駐車場等の利用がある場合の非課税限度額の計算方法2026/06/23
- 後期高齢者医療保険料を普通徴収で納付 社会保険料控除の適用対象者は?2026/06/16
- 片道通勤距離2km未満の人が駐車場等の料金を負担した場合の非課税限度額の取扱い2026/06/09